Update2026.11.01 일

 기획팀
[CEOin PREMIUM=기획팀 ]
김용우 회장 지분 21.5% 매각 추진…EQT 등 글로벌 PEF 5곳 인수 후보
한경제 매체에 따르면, 국내 전사적자원관리(ERP) 솔루션 시장의 대표 주자 더존비즈온이 본격적인 매각 절차에 돌입했다. 창업자 김용우 회장이 보유 중인 더존비즈온 지분 21.51%의 전량 또는 일부를 매각하기로 결정하면서, EQT파트너스를 포함한 글로벌 사모펀드(PEF) 5곳이 유력 인수 후보로 거론되고 있다.
현재 더존비즈온의 시가총액은 약 2조2000억 원으로, 김 회장의 지분 가치는 약 4700억 원에 달한다. ERP 분야에서 국내 점유율 16.6%를 차지하고 있는 더존비즈온은 독일 SAP에 이어 국내 2위, 그리고 유일한 ‘토종 ERP’ 강자다. 연 매출 4000억 원, 영업이익률 20% 수준의 안정적인 수익구조를 유지하며, 국내 중견 IT기업 가운데서도 알짜 기업으로 평가받는다.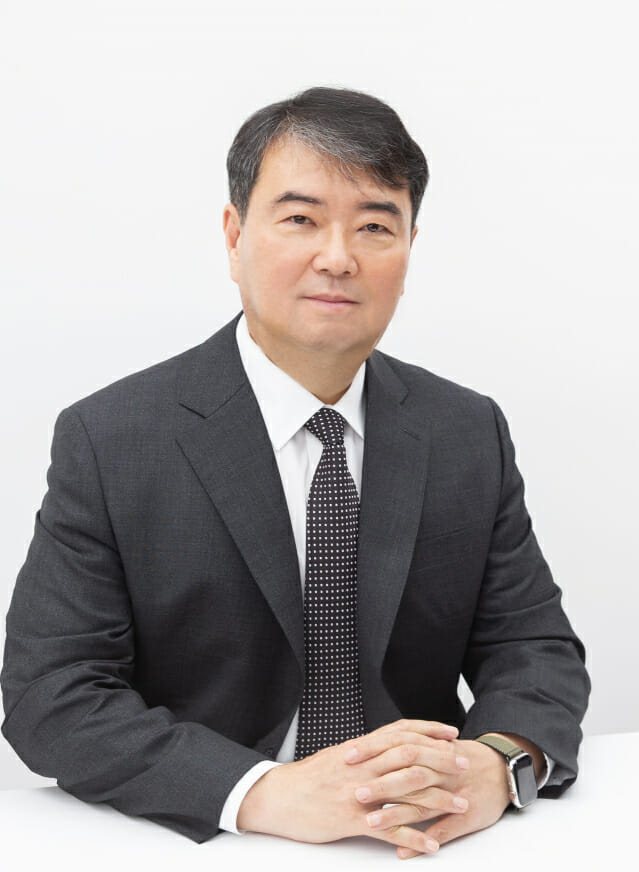
이번 매각 추진 배경에는 최근 AI 붐에 따른 기업용 소프트웨어 가치 재평가 흐름이 자리하고 있다는 분석이다. 글로벌 시장에서 비즈니스 AI 솔루션 기업들이 높은 밸류에이션을 적용받고 있는 가운데, 더존비즈온 역시 글로벌 투자자들의 전략적 관심 대상이 되고 있다는 평가다.
실제 더존비즈온은 2021년 베인캐피탈로부터 약 3000억 원의 투자를 유치하며 글로벌 진출을 시도했으나, 코로나19 엔데믹 이후 실적 부진으로 전략이 지연됐다. 베인캐피탈은 이후 원금 보전 수준에서 철수했으며, 김 회장은 이번에 글로벌 PEF 네트워크를 통해 해외 확장을 재시동하려는 것으로 보인다.
하지만 매각가는 협상의 주요 난제로 지적된다. 복수의 투자은행(IB) 관계자에 따르면 인수 후보들은 주당 6만 원 수준을 희망하는 반면, 김 회장은 최소 10만 원 이상을 요구하고 있어 가격차를 좁히지 못하고 있다. 이 같은 간극은 더존비즈온 주가에도 영향을 미쳐, 이날 종가는 전일 대비 4400원(5.74%) 하락한 7만2200원으로 마감됐다.
김 회장은 지난해 모회사였던 더존홀딩스를 더존비즈온이 흡수합병하는 구조 개편을 통해 지배구조를 단순화했으며, 이를 통해 키컴(전자팩스), 더존이엔에이치(기업 교육), 더존비앤에프(정보서비스) 등 다양한 계열사도 지배하고 있다.
한편, 글로벌 PEF들의 시선은 단순한 국내 시장 점유율보다는 AI를 활용한 사업 확장성에 맞춰져 있다. 대표 인수 후보인 EQT는 앞서 글로벌 SW기업 IFS를 인수한 바 있으며, 더존비즈온 또한 유사한 ‘AI 기반 가치 제고’ 시나리오의 후속주로 보고 있는 것으로 전해졌다.
시장 일각에서는 김 회장이 별도의 글로벌 IB 없이 직접 매각 절차를 주도하고 있는 점에 대해 “진정성이 부족하다”는 비판도 제기된다. 특히 정부가 소액주주 보호 기조를 강화하고 있는 상황에서, 경영권 프리미엄을 소수 주주에게도 동일하게 적용하지 않으면 법적·정책적 논란으로 비화할 가능성도 지적된다.
해당 경제매체는 “AI 기반 비즈니스 전환의 결정적 기회를 맞은 더존비즈온이 글로벌 투자자와 손잡고 어떤 새 판을 짤지, 이번 M&A는 단순 매각을 넘어선 산업 전략의 시험대가 될 것”이라고 전망했다.


 목록으로