Update2026.11.01 일

 편집국 편집장
[CEOin PREMIUM=편집국 편집장]
업비트 운영사 두나무가 네이버파이낸셜과 포괄적 주식교환을 축으로 한 결합을 추진한다는 보도가 연속적으로 나오고 있다. 시장은 이를 ‘가상자산 공룡’과 ‘슈퍼앱 인프라’의 결합으로 본다. 핵심은 두 가지다. 첫째, 규제 리스크의 구조적 흡수. 둘째, 원화 스테이블코인을 축으로 한 글로벌 결제 네트워크 도전이다. 거래 구조가 성사될 경우 두나무는 네이버파이낸셜 산하로 편입되되, 최대주주 영향력은 두나무 창업자인 송치형 의장으로 수렴할 가능성이 높다는 관측이 우세하다. 
업계에 따르면 이번 딜의 기본 골격은 네이버파이낸셜 신주와 두나무 구주를 맞바꾸는 스톡 스왑이다. 형식상 두나무는 네이버파이낸셜의 자회사로 들어가지만, 기업가치 축(軸)은 오히려 두나무 쪽이 더 크다는 점이 시장의 컨센서스다. 최근 리포트와 기사들은 두나무 EV(기업가치)를 약 14조~20조원, 네이버파이낸셜을 5~6조원 수준으로 거론한다. 이 비율대로면 두나무 주주가 네이버파이낸셜의 실질 지분 다수를 확보하게 되고, 결과적으로 송치형 의장이 네이버파이낸셜(더 나아가 네이버 지배구조 일부)에 막강한 영향력을 갖는 구도까지 전망된다.
“돈 잘 버는 두나무가 왜 네이버로 가나”라는 질문은 규제·사업다각화의 방정식에서 풀린다. 두나무는 약세장에도 연간 1조원대, 강세장엔 3조원에 육박하는 영업이익을 기록해온 초우량 캐시카우지만, 수익원이 거래수수료에 과집중돼 있고, 미공개정보·고객정보 관리 등으로 제재심 이슈에 노출돼 있다는 점이 구조적 약점이다. 반면 네이버는 검색·광고·커머스 기반의 제도권 신뢰·대관 역량과 네이버페이 결제망을 쥐고 있다. 두 축을 포개면, 금융 라이선스·규제 협의의 문턱을 낮추면서 사업 포트폴리오를 ‘거래소→결제·자산운용·데이터 금융’로 확장할 수 있다.
시장 프레이밍은 빠르게 ‘슈퍼앱+디지털원화(원화 스테이블코인)’로 이동 중이다. 시나리오는 간명하다. 네이버가 원화 스테이블코인을 발행하고(또는 파트너와 공동발행), 업비트가 상장·유통을 맡으며, 네이버페이 수십만 가맹망에서 결제 수단으로 쓰는 그림이다. 비자·마스터카드를 일부 대체하는 국산(國産) 디지털 결제 레일을 목표로 삼는다는 해석이 잇달았다. 두나무 오경석 대표가 UDC 2025에서 “스테이블코인이 현실 금융과 블록체인을 잇는 게이트웨이”라고 강조한 발언도 이런 구상과 결을 같이한다. 다만 국내 스테이블코인 규제 체계는 아직 유동적이다. 한국은행과 입법부가 발행 주체·리스크 관리를 두고 각을 세우는 가운데, 민간 주도 모델의 규모·속도·거버넌스가 정책 변수로 남아 있다. 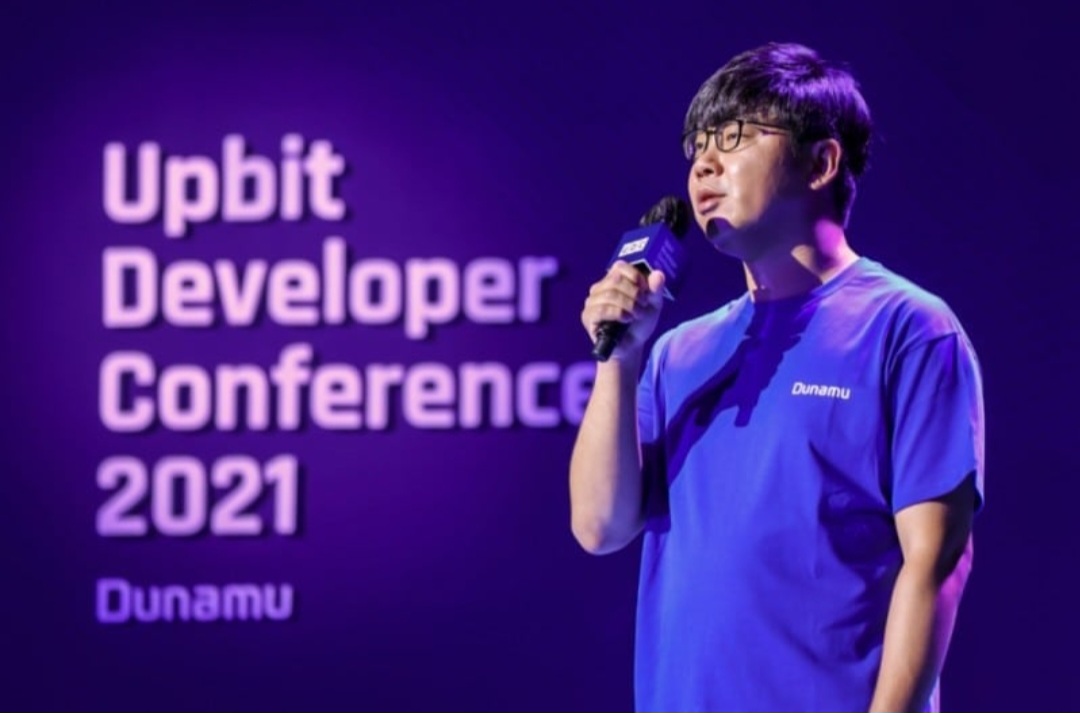
지배구조·세제 관점에서 주식교환 방식은 합리적 선택지다. 현금이 오가는 M&A와 달리 양도세 과세 이연이 가능하고, 향후 지주사 전환·ADR(예탁증서) 상장·나스닥 트랙 등 해외 자본시장 시나리오를 고를 때 세 부담과 규제 충격을 분산할 수 있다. 실제로 시장 일각에선 “중장기적으로는 두나무를 축으로 네이버파이낸셜을 역합병해 해외 상장”이라는 ‘빅피처’까지 거론한다. 주가·밸류에이션 논쟁은 이미 가열 중으로, 최근 보도들은 두나무 14조원선 가정에서 네이버·두나무 관련 주가의 이벤트 드리븐(ED) 랠리를 전했다. 거래 성사·교환비율·의결권 신탁 여부가 주가 민감도를 좌우할 포인트다.
리스크도 분명하다. 첫째, 정책 방향성이다. 원화 스테이블코인 발행 주체를 은행권으로 제한하려는 중앙은행의 기류가 강화될 경우, 빅테크-가상자산 얼라이언스의 자율 발행은 제동이 걸릴 수 있다. 둘째, 교환비율·거버넌스다. 송치형 의장의 최종 지배력(최대주주 지위)과 네이버 기존 주주권의 조화가 투자자 신뢰를 좌우할 수밖에 없다. 셋째, 규제 심사·제재 수위다. 제재심 결과와 라이선스 부여 조건이 거래 클로징의 중요한 선행조건(Condition Precedent)이 된다. 그럼에도 결제(네이버페이)×거래소(업비트)×콘텐츠·커머스(네이버)를 한데 묶는 ‘고빈도 데이터·결제·자산’ 통합 모델은, 국내 자본의 해외 유출 방지와 K-금융의 글로벌 진출 레버리지라는 정책 명분을 동시에 확보한다는 점에서 디펜서블(방어가능)한 논리를 갖는다.
CEOin PREMIUM 뷰


 목록으로