Update2026.11.01 일

 김진범 기자
[CEOin PREMIUM=김진범 기자]
창업자 손주은·손성은 지분 포함 매각 검토…3분기 누적 매출 6,883억·영업이익 1,120억
4년 만의 재추진, 가격 눈높이와 스타 강사 의존 구조가 딜 성패 가를 변수
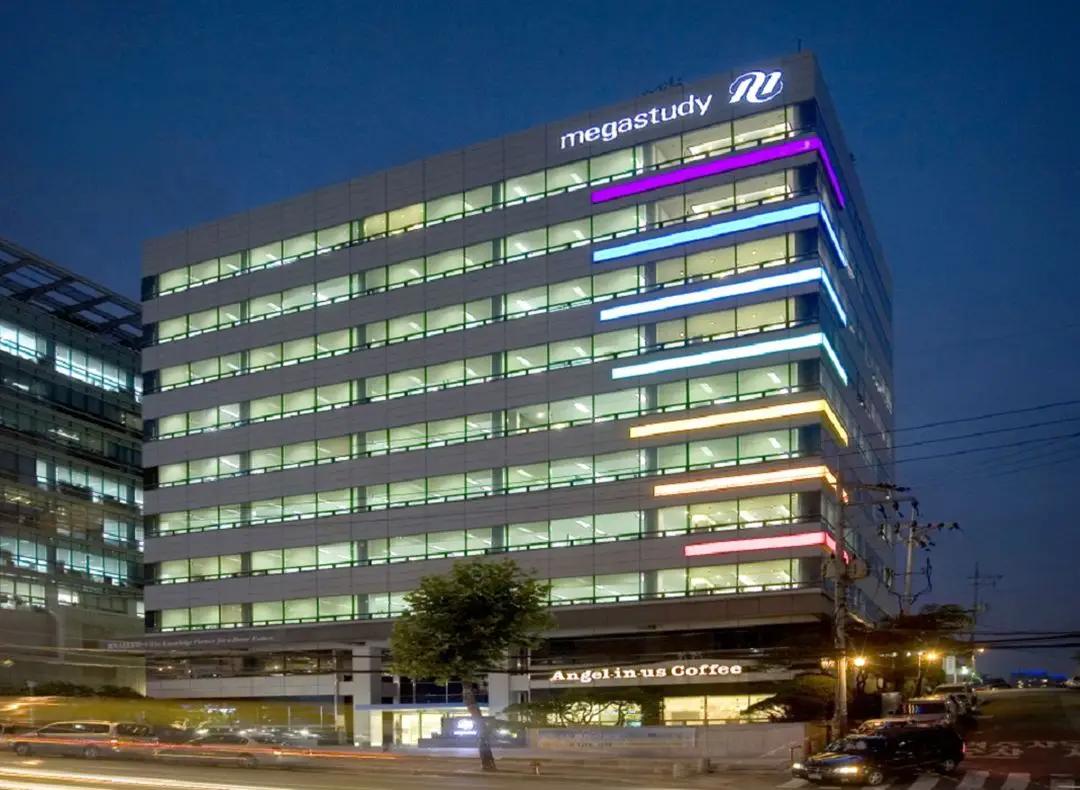
국내 온라인 교육 플랫폼 1위 기업 메가스터디교육이 4년 만에 경영권 매각 카드를 다시 꺼내 들었다. 창업자인 손주은 의장과 손성은 대표가 보유한 지분을 포함해 약 32.45%의 경영권 지분 매각을 검토 중인 것으로 확인됐다. 아직 매각 주관사는 선정되지 않았지만, 복수의 사모펀드(PEF) 운용사들이 인수 의향을 타진한 상태다.
투자은행(IB) 업계에 따르면 현재는 대주주의 최종 의사 결정이 남은 초기 단계로, 시장에서는 “이번에는 분위기가 다르다”는 평가가 나온다. 과거 두 차례 매각이 가격 조건과 경영 참여 범위를 둘러싼 이견으로 무산된 전례가 있기 때문이다.
메가스터디교육은 1997년 강남 입시학원에서 출발해 2000년 법인을 설립하며 온라인 대입 강의 시장을 개척했다. 이후 사업 포트폴리오를 영유아·초등·중등·성인 공무원 교육까지 확장했다. 특히 2011년 대학 편입학 1위 사업자인 아이비김영을 인수하며 성인 교육 시장까지 장악했고, 초중등 온라인 브랜드 엠베스트, 엘리하이를 키우며 ‘전 생애 교육 플랫폼’ 구조를 완성했다.
학령 인구 감소와 대입 시장 축소라는 구조적 악재 속에서도 이 같은 다각화 전략은 실적 방어로 이어졌다. 지난해 3분기 누적 기준 매출 6,883억원, 영업이익 1,120억원을 기록했다. 이는 코로나19 이후 온라인 수요가 폭증했던 2021년과 유사한 수준으로 평가된다. 영업이익률은 약 16% 수준으로, 국내 콘텐츠·플랫폼 기업 가운데서도 높은 수익성을 유지하고 있다.
PEF들이 메가스터디교육을 주목하는 배경도 여기에 있다. 첫째, 현금 창출력이 안정적이다. 둘째, 고정비 구조가 디지털 플랫폼 중심으로 최적화돼 있어 레버리지 바이아웃(LBO) 구조에 적합하다. 셋째, 브랜드 인지도와 수강생 충성도가 높아 경기 민감도가 상대적으로 낮다. 교육 산업 특성상 불황기에도 일정 수요가 유지된다는 점은 재무적 투자자에게 매력적이다.
그러나 이번 딜의 최대 변수는 ‘가격’이다. 과거 매각 협상 당시 주당 15만원 안팎의 기업가치가 거론됐지만, 현재 주가는 4만원대에 머물러 있다. 시장 환경과 금리 수준, 교육 업황을 감안할 때 과거 밸류에이션을 그대로 적용하기는 쉽지 않다는 분석이 나온다. 대주주가 기대하는 기업가치와 PEF가 제시할 수 있는 가격 간 간극이 좁혀질지가 관건이다.
리스크 요인도 존재한다. 일부 스타 강사에 매출이 집중되는 구조는 교육 플랫폼의 고질적 리스크다. 핵심 강사의 이탈 여부에 따라 실적 변동성이 확대될 수 있다는 점은 실사 과정에서 주요 검토 항목이 될 전망이다. 또한 학령 인구 감소가 중장기적으로 구조적 성장성을 제약할 수 있다는 점도 투자자들이 고려할 변수다.
IB 업계 관계자는 “국내 교육 플랫폼 업계에서 이 정도 규모와 현금 흐름을 동시에 갖춘 매물은 드물다”며 “가격 눈높이 조정과 경영권 프리미엄 설정 방식에 따라 인수전이 본격화될 수 있다”고 말했다.
이번 매각이 성사될 경우, 국내 교육 산업은 또 한 번의 지각 변동을 맞게 된다. 온라인 중심의 1세대 입시 기업이 PEF 체제 아래 재편될지, 혹은 전략적 투자자(SI)까지 가세한 경쟁 구도로 확전될지 시장의 시선이 쏠린다.
4년 만에 재시동을 건 메가스터디교육의 매각 시계는 다시 움직이기 시작했다. 이제 남은 것은 숫자와 결단이다.


 목록으로